Anh Văn Phòng chia sẻ 3 cách tiết kiệm để đầu tư: Tăng tỷ lệ tiết kiệm, gia tăng thu nhập và cắt giảm chi tiêu không thiết yếu để tối ưu hóa nguồn vốn đầu tư.
Chào bạn, lại là tôi – Anh Văn Phòng đây! Chúc bạn và gia đình nhỏ của mình có một kỳ nghỉ cuối tuần thật trọn vẹn, ấm áp và tràn đầy niềm vui nhé. Sau một tuần làm việc căng thẳng, đây chính là khoảng thời gian quý giá để chúng ta nạp lại năng lượng.
Tiện đây, tôi muốn hỏi nhỏ: Bạn đã từng lên kế hoạch tiết kiệm chưa? Kết quả thực tế có như ý muốn không, hay thường bị “vỡ kế hoạch” vào cuối tháng?
Thú thật, tôi cũng từng loay hoay rất nhiều. Nhưng sau quá trình học hỏi và áp dụng, tôi đã tìm ra 3 “bí kíp” giúp mình không chỉ giữ được tiền mà còn có thêm nguồn vốn để đầu tư. Hôm nay, chúng ta cùng ngồi lại để chia sẻ về lộ trình này nhé!
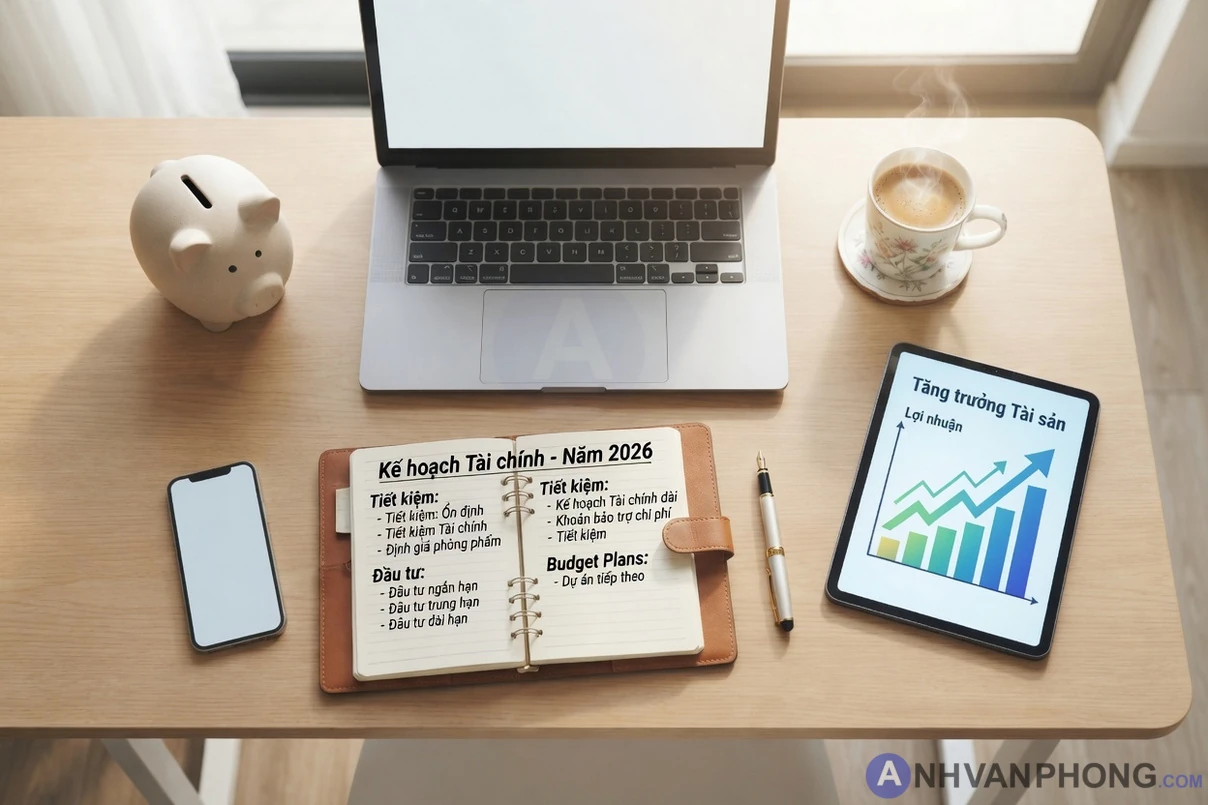
Cách 1: Tiết kiệm nhiều hơn và biến khoản tiết kiệm thành hạt giống đầu tư
Phương pháp đầu tiên tôi áp dụng chính là: “Trả cho mình trước”. Thay vì đợi tiêu xài xong còn bao nhiêu mới tiết kiệm, chúng ta nên trích ngay một khoản cố định ngay khi lương vừa về tài khoản.
Tư duy ở đây rất đơn giản: Tiết kiệm không phải là cất tiền vào tủ kính để ngắm, mà là gom góp “hạt giống” để mang đi gieo trồng (đầu tư). Khoản tiền này càng lớn, sức mạnh của lãi kép sau này càng khủng khiếp.
Đọc thêm: “Trả cho mình trước”: Nguyên tắc vàng biến bạn thành người có của ăn của để.
Ví dụ thực tế từ tôi:
Như đã chia sẻ với các bạn từ đầu năm, mục tiêu của tôi là nâng cao tính kỷ luật tài chính. Năm 2025, tôi duy trì mức tiết kiệm 10% thu nhập. Tuy nhiên, sang năm 2026, tôi đã quyết định nâng tỷ lệ tiết kiệm lên 15%. Tăng thêm 5% nghe có vẻ nhỏ, nhưng khi dồn vào các kênh đầu tư dài hạn, đó là một bước nhảy vọt về tài sản sau 5-10 năm nữa đấy!

Đọc thêm: Tổng kết mục tiêu năm 2025. Kế hoạch cho năm 2026 của Anh Văn Phòng.
Cách 2: Kiếm tiền nhiều hơn và đầu tư khoản dư ra
Tiết kiệm có một giới hạn (bạn không thể tiêu ít hơn 0 đồng), nhưng thu nhập thì không. Đây là tư duy “tấn công” trong tài chính. Khi chúng ta gia tăng được tổng thu nhập, phần chênh lệch đó chính là nhiên liệu cực tốt để đẩy nhanh tốc độ đầu tư.
Tuy nhiên, cái bẫy lớn nhất ở đây là “Lạm phát lối sống”. Lương tăng thì tiêu xài cũng tăng theo. Cách của chúng ta là: Giữ nguyên mức chi tiêu cũ và đổ toàn bộ phần thu nhập tăng thêm vào túi đầu tư.
Đọc thêm: “Lạm phát lối sống” là gì? Cái bẫy ngọt ngào khi bạn được tăng lương.
Ví dụ thực tế từ tôi:
Ngoài 8 tiếng ở văn phòng, tôi bắt đầu tận dụng thời gian buổi tối hoặc những ngày nghỉ để cộng tác thêm các công việc bên ngoài đúng với chuyên môn của mình. Khoản thù lao từ công việc “tay trái” này, tôi tuyệt đối không dùng để mua sắm hay ăn chơi, mà chuyển thẳng vào tài khoản đầu tư. Bạn thấy đấy, chúng ta vất vả hơn một chút, nhưng tương lai sẽ thảnh thơi hơn rất nhiều.
Cách 3: Cắt giảm chi tiêu không thiết yếu – Tích tiểu thành đại
Đây là cách dễ thực hiện nhất nhưng lại thường bị chúng ta xem nhẹ nhất. Có những khoản chi “vô hình” đang âm thầm bào mòn ví tiền của bạn mỗi ngày mà bạn không hề hay biết. Đó chính là những sở thích nhất thời hoặc những thói quen tiện lợi quá mức.
Phân tích sâu hơn:
Một ly trà sữa hay một bữa ăn ngoài có thể không đáng bao nhiêu, nhưng nếu cộng dồn theo tháng, theo năm, nó là một con số khổng lồ. Việc cắt giảm không có nghĩa là chúng ta sống khổ hạnh, mà là chi tiêu có chọn lọc và thông minh hơn.
Ví dụ thực tế từ tôi:
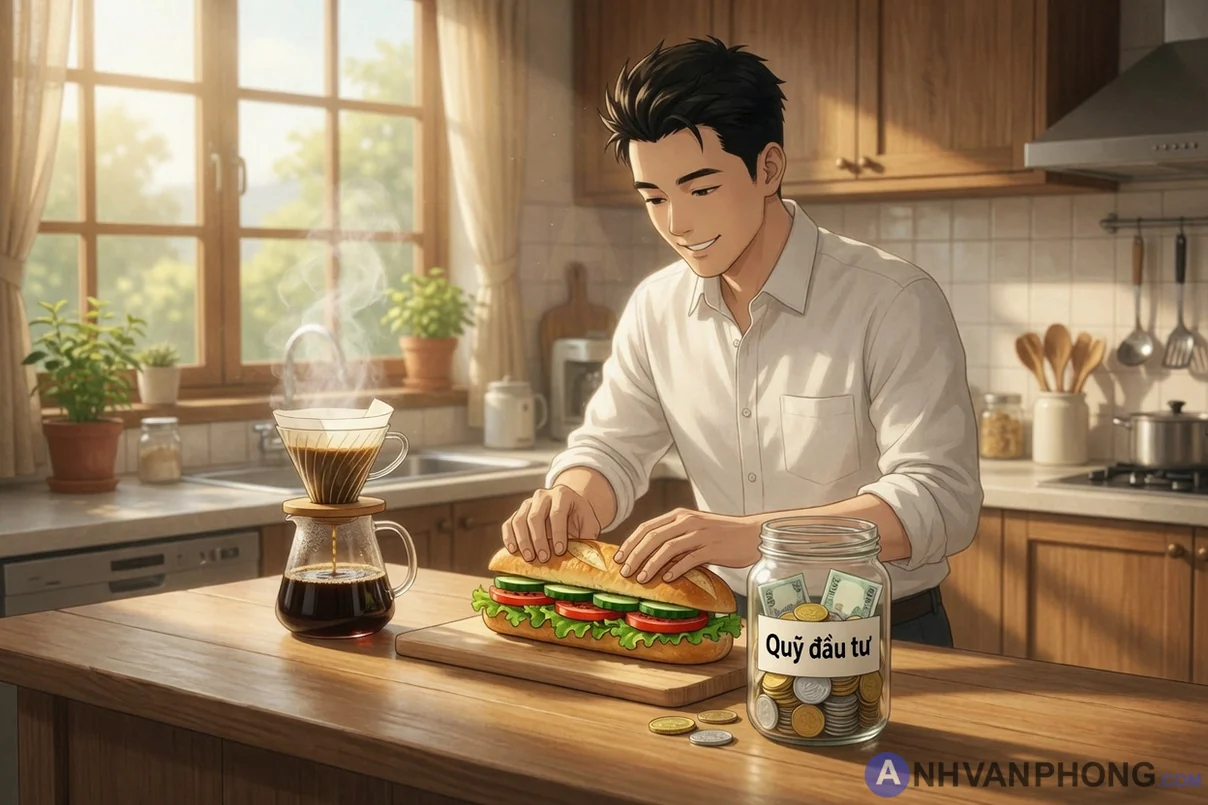
Tôi đã bắt đầu thay đổi thói quen ăn sáng ngoài hàng bằng cách tự chuẩn bị bữa sáng tại nhà. Vừa đảm bảo vệ sinh, vừa đúng khẩu vị mà quan trọng là mỗi tháng tôi dư ra được một khoản nhỏ khoảng 1 – 1,5 triệu đồng. Khoản tiền này nếu đem mua chứng chỉ quỹ định kỳ (DCA), sau vài năm, nó hoàn toàn có thể trở thành một khoản tiền đặt cọc cho một dự án lớn hơn.
Đọc thêm: Ăn sáng tại nhà: Bí quyết tiết kiệm tiền giữa thời “Bão giá” để đầu tư cho tri thức.
Bí quyết tiết kiệm để đầu tư: Tính hệ thống và sự kiên trì
Để 3 cách trên thực sự hiệu quả, chúng ta cần sự tự động hóa.
- Tự động trích lập: Hãy cài đặt lệnh chuyển tiền tự động từ tài khoản lương sang tài khoản tiết kiệm/đầu tư ngay ngày nhận lương.
- Theo dõi dòng tiền: Sử dụng các ứng dụng quản lý tài chính để biết chính xác từng đồng tiền của mình đang “đi đâu về đâu”.
Khi chúng ta kiểm soát được dòng tiền, chúng ta sẽ làm chủ được cuộc chơi tài chính.
Lời kết từ Anh Văn Phòng
Bạn ạ, tiết kiệm để đầu tư không phải là một cuộc đua nước rút, mà là một hành trình marathon bền bỉ. Đừng quá áp lực nếu bạn chưa thể tiết kiệm được nhiều ngay lập tức. Điều quan trọng nhất là chúng ta bắt đầu xây dựng thói quen và giữ vững kỷ luật từ những điều nhỏ nhất.
Hy vọng 3 cách chia sẻ trên đây sẽ tiếp thêm động lực cho bạn trên con đường chinh phục tự do tài chính. Anh em văn phòng mình cùng cố gắng nhé!
Rất vui được trò chuyện cùng bạn. Hẹn gặp lại bạn ở các bài viết chia sẻ về kinh nghiệm đầu tư và phát triển bản thân lần sau!
Còn bạn, bạn đang áp dụng cách tiết kiệm nào trong 3 cách trên? Hay bạn có “chiêu” nào hay hơn không? Hãy để lại bình luận phía dưới để chúng ta cùng học hỏi lẫn nhau nhé!