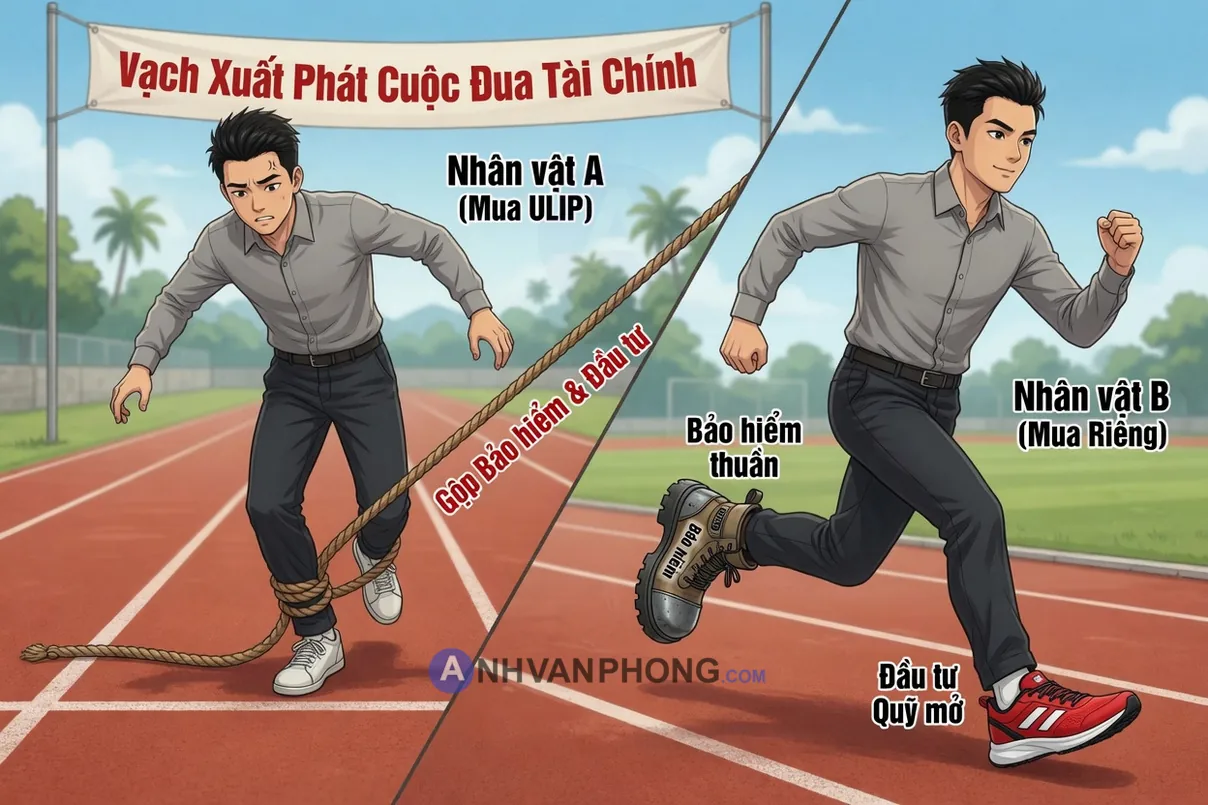
Được tư vấn mua bảo hiểm liên kết đầu tư (ULIP) nhưng bạn băn khoăn? Bài viết phân tích rõ ULIP là gì, các loại phí ‘ẩn’ và trả lời câu hỏi liệu đây có phải là một kênh đầu tư tốt.
Trong bài viết trước, chúng ta đã học cách “soi” để chọn mua Trái phiếu Doanh nghiệp an toàn. Chúng ta đã biết cách cẩn trọng hơn với những lời hứa hẹn lãi suất cao.
Hôm nay, chúng ta sẽ “mổ xẻ” một sản phẩm tài chính khác cũng được “marketing” rất mạnh mẽ, một sản phẩm mà có lẽ ai trong chúng ta cũng từng được một người quen làm tư vấn viên bảo hiểm giới thiệu. Đó chính là Bảo hiểm liên kết đầu tư (hay còn gọi là ULIP – Universal Life Insurance Policy).
Lời chào mời thường rất hấp dẫn: “Vừa được bảo vệ toàn diện, vừa có lãi suất đầu tư cao hơn gửi tiết kiệm, lại còn được các chuyên gia đầu tư hộ!”. Nghe như một “món hời” 2-trong-1 hoàn hảo phải không? Nhưng liệu nó có thực sự tốt như lời đồn?
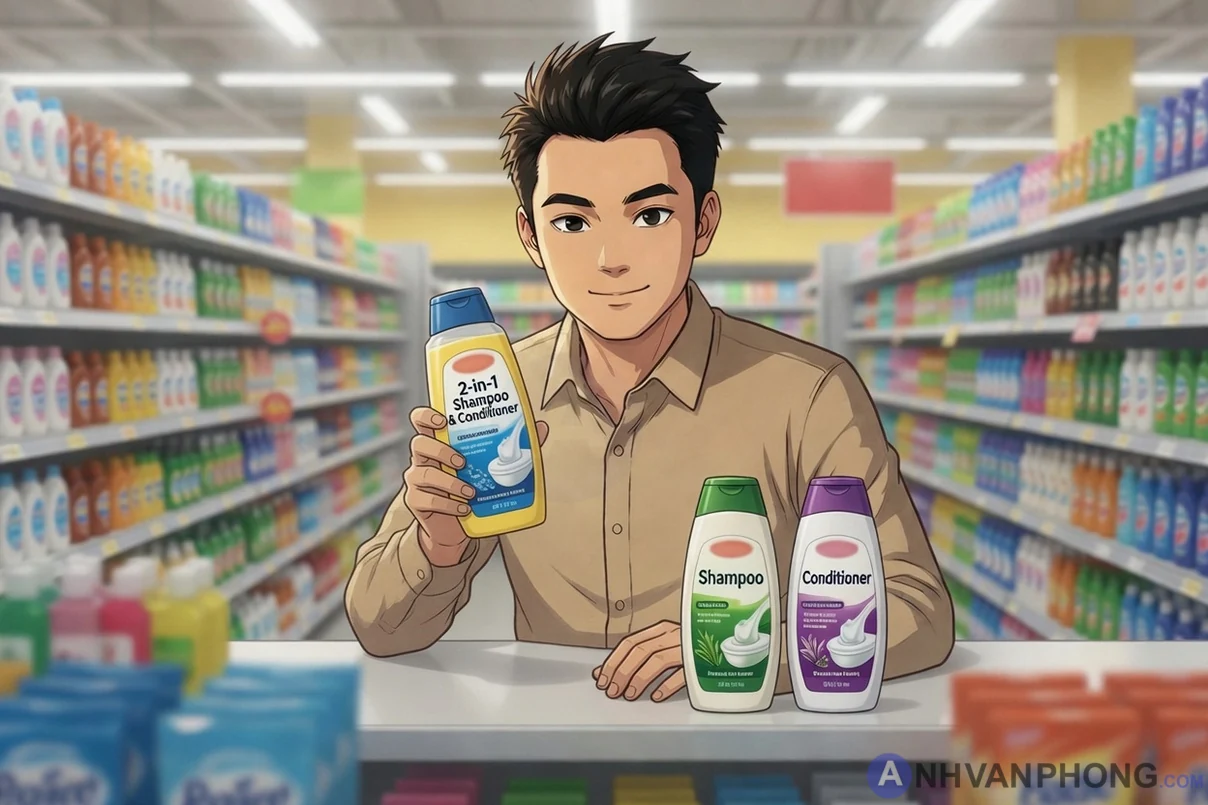
Bảo hiểm liên kết đầu tư (ULIP) là gì? Dầu gội 2-trong-1 của giới tài chính
Hãy hình dung thế này cho dễ:
- Bảo hiểm nhân thọ truyền thống: Giống như bạn mua một chai dầu gội. Chức năng chính là làm sạch tóc (bảo vệ).
- Đầu tư vào Quỹ mở: Giống như bạn mua một chai dầu xả. Chức năng chính là làm mượt tóc (tăng trưởng tài sản).
- Bảo hiểm liên kết đầu tư (ULIP): Giống như một chai dầu gội 2-trong-1 (gội và xả). Nó kết hợp cả hai chức năng vào cùng một sản phẩm.
Cụ thể, khi bạn đóng một khoản phí cho hợp đồng ULIP, số tiền đó sẽ được chia làm hai phần:
- Phần phí bảo hiểm rủi ro: Một phần nhỏ được trích ra để chi trả cho quyền lợi bảo vệ của bạn (nếu chẳng may gặp rủi ro về sức khỏe, tính mạng…).
- Phần mang đi đầu tư: Phần còn lại, sau khi trừ đi các loại chi phí, sẽ được đưa vào các quỹ liên kết (quỹ cổ phiếu, quỹ trái phiếu…) do công ty bảo hiểm quản lý.
Giá trị tài khoản của bạn sẽ tăng giảm tùy thuộc vào kết quả hoạt động của các quỹ đầu tư này.

Những lời “mật ngọt”: Tại sao ULIP lại hấp dẫn đến vậy?
- Sự tiện lợi “2-trong-1”: Thay vì phải tìm hiểu riêng về bảo hiểm và đầu tư, bạn chỉ cần một hợp đồng duy nhất để có cả hai. Rất phù hợp với những người ngại tìm hiểu và muốn có một giải pháp trọn gói.
- Tính kỷ luật cao: Việc đóng phí định kỳ hàng năm giống như một cách “ép” bạn phải tiết kiệm và đầu tư một cách có kỷ luật.
- Linh hoạt lựa chọn quỹ đầu tư: Bạn có thể chọn phân bổ tiền vào các quỹ có mức độ rủi ro khác nhau (quỹ tăng trưởng, quỹ cân bằng, quỹ bền vững) tùy theo khẩu vị của mình.
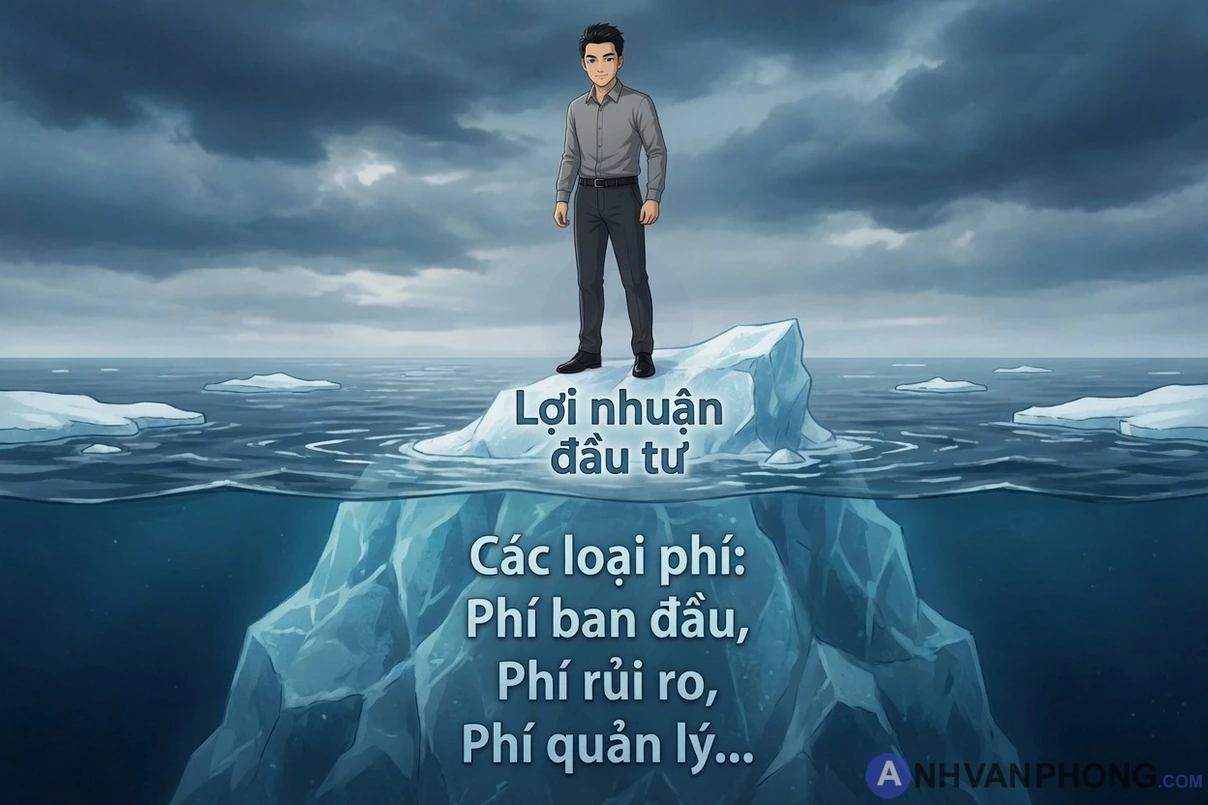
Sự thật mất lòng: có tới 4 “chi phí chìm” của Bảo hiểm liên kết đầu tư
Dầu gội 2-trong-1 tiện lợi, nhưng hiếm khi nào nó làm sạch tốt như dầu gội chuyên dụng và cũng không làm mượt tốt như dầu xả chuyên dụng. Ưu nhược điểm của ULIP cũng tương tự. Sự tiện lợi của nó phải trả giá bằng rất nhiều loại chi phí mà không phải tư vấn viên nào cũng nói rõ cho bạn.
1. “Thuế nhập môn” rất cao (Chi phí ban đầu)
Đây là loại phí “khủng” nhất, thường bị trừ thẳng vào số tiền bạn đóng trong những năm đầu tiên. Nó có thể lên tới 70-85% phí của năm đầu và giảm dần trong các năm tiếp theo.
- Hệ quả: Trong 2-3 năm đầu, phần tiền thực sự được mang đi đầu tư của bạn là RẤT ÍT. Giá trị tài khoản của bạn gần như bằng 0. Nếu bạn hủy hợp đồng trong thời gian này, bạn sẽ mất trắng toàn bộ số tiền đã đóng.
2. Vô số loại phí khác ăn mòn lợi nhuận
Ngoài chi phí ban đầu, tài khoản của bạn còn bị “bào mòn” bởi hàng loạt các loại phí khác hàng tháng, hàng năm:
- Phí bảo hiểm rủi ro: Chi phí để duy trì quyền lợi bảo vệ.
- Phí quản lý hợp đồng: Chi phí hành chính.
- Phí quản lý quỹ: Chi phí trả cho các chuyên gia quản lý các quỹ đầu tư (thường khoảng 2-2.5%/năm).
Tất cả các loại phí này cộng lại sẽ làm giảm đáng kể hiệu suất đầu tư thực tế của bạn.
3. Lợi nhuận đầu tư không như mơ
Giả sử quỹ đầu tư của công ty bảo hiểm đạt lợi nhuận 12%/năm. Nhưng sau khi trừ đi Phí quản lý quỹ (2.5%) và các chi phí khác, lợi nhuận thực tế mà bạn nhận được sẽ thấp hơn con số đó đáng kể. So với việc bạn tự mua một chứng chỉ quỹ ETF với phí quản lý chỉ 0.5-1%, hiệu quả của ULIP về mặt đầu tư là kém hơn hẳn.
4. Kém linh hoạt
ULIP là một cam kết dài hạn (15, 20 năm hoặc hơn). Việc rút tiền bị giới hạn và rất tốn kém trong những năm đầu. Nó không phù hợp nếu bạn cần sự linh hoạt về dòng tiền.
Vậy, có nên mua Bảo hiểm liên kết đầu tư không?
Câu trả lời phụ thuộc vào việc bạn xác định mục tiêu chính của mình là gì: Bảo hiểm và Đầu tư?
KHÔNG nên mua ULIP nếu:
- Mục tiêu chính của bạn là ĐẦU TƯ để tối đa hóa lợi nhuận. Sẽ hiệu quả hơn rất nhiều nếu bạn tách bạch hai việc:
- Mua một hợp đồng bảo hiểm tử kỳ (Term life): Chỉ nên tập trung đúng vào chức năng bảo vệ, phí rất rẻ.
- Dùng số tiền còn lại để tự đầu tư vào các kênh hiệu quả hơn như Chứng chỉ quỹ ETF.
Hãy CÂN NHẮC mua ULIP nếu:
- Mục tiêu chính của bạn là BẢO HIỂM, muốn có sự bảo vệ toàn diện cho gia đình.
- Bạn là người hoàn toàn không có tính kỷ luật và coi việc đóng phí ULIP là cách duy nhất để “ép” mình tiết kiệm.
- Bạn chấp nhận trả một khoản phí cao để đổi lấy sự tiện lợi “2-trong-1” và xem phần đầu tư chỉ là một “phần thưởng thêm”, không đặt kỳ vọng cao vào nó.
Lời kết từ Anh Văn Phòng
Bảo hiểm liên kết đầu tư không phải là một sản phẩm “xấu”, nhưng nó thường bị “bán sai cách”. Nó được marketing như một công cụ đầu tư siêu lợi nhuận, trong khi bản chất của nó vẫn là một sản phẩm BẢO HIỂM.
Lời khuyên chân thành cho chúng ta là: Hãy để bảo hiểm làm đúng nhiệm vụ bảo vệ và để đầu tư làm đúng nhiệm vụ tăng trưởng tài sản. Tách bạch hai mục tiêu này thường sẽ mang lại kết quả tốt hơn.
Sau khi đã tìm hiểu về các kênh tài chính “trên giấy” như tiết kiệm, trái phiếu, bảo hiểm, có lẽ nhiều bạn sẽ hứng thú hơn với một loại tài sản “sờ được, nắm được”, một kênh đầu tư mà ông cha ta vẫn coi là “tấc đất tấc vàng”. Nhưng với vốn ít, liệu có “cửa” cho chúng ta không? Hãy cùng nhau khám phá trong bài viết tiếp theo [Đầu tư Bất động sản với vốn ít: “Cửa hẹp” nào cho dân văn phòng chúng ta?].
Bạn đã bao giờ được tư vấn về ULIP chưa? Bạn nghĩ sao về sản phẩm “2-trong-1” này? Hãy chia sẻ những câu chuyện và góc nhìn của bạn ở phần bình luận bên dưới nhé!