Tiền lương vừa về đã hết? Học ngay cách Lập ngân sách dựa trên số 0 (Zero-Based Budget). Bí quyết để mọi đồng tiền đều sinh lời và phục vụ bạn. Xem ngay!
Ở bài viết trước, tôi đã giới thiệu Phương pháp bìa thư (Envelope System) – một cách quản lý tiền mặt “cổ điển” để chặn đứng thói quen vung tay quá trán. Nhưng có một câu hỏi mà nhiều bạn nhắn tin hỏi tôi: “Anh ơi, em biết là nên chia tiền vào phong bì, nhưng chia bao nhiêu là đủ? Làm sao biết tháng này nên dành bao nhiêu cho ăn uống, bao nhiêu cho xăng xe?”
Câu trả lời nằm ở tư duy lập kế hoạch. Nếu bạn cứ áng chừng, kiểu gì cũng sẽ thiếu trước hụt sau. Hôm nay, tôi sẽ giới thiệu cho bạn phương pháp lập ngân sách chặt chẽ nhất, kỷ luật nhất, được các triệu phú tự thân trên thế giới khuyên dùng. Nó mang tên: Lập ngân sách dựa trên số 0 (Zero-Based Budget).
Lập ngân sách dựa trên số 0 (Zero-Based Budget) là cái gì?
Nghe chữ “Số 0” đừng vội hoảng nhé. Nó KHÔNG có nghĩa là bạn tiêu sạch sành sanh tiền trong tài khoản về 0 đồng. Nó cũng không có nghĩa là bạn nghèo rớt mồng tơi.
Lập ngân sách dựa trên số 0 có nghĩa là: Thu nhập – Chi tiêu = 0.
“Chi tiêu” ở đây bao gồm cả: Tiền hóa đơn, tiền ăn, tiền chơi, tiền trả nợ và tiền tiết kiệm/đầu tư.
Tư duy cốt lõi ở đây là: Mỗi một đồng bạn kiếm được đều phải có một “nhiệm vụ” (job) cụ thể.
Bạn là vị Tướng, và những đồng tiền là binh lính. Trước khi tháng mới bắt đầu, bạn phải ra lệnh cho từng người lính: “Anh đóng tiền nhà, anh mua thức ăn, anh chui vào heo đất, anh đầu tư chứng khoán…”.

Tuyệt đối không để một đồng nào “lang thang” vô định trong tài khoản. Vì tiền mà rảnh rỗi, nó sẽ “rủ nhau đi chơi” ngay (tức là tiêu không chủ đích). Kết quả cuối cùng của phép tính phân bổ phải luôn bằng 0.
Tại sao phương pháp này lại là “khắc tinh” của sự lãng phí?
Tôi đã áp dụng cách này và thấy nó cực kỳ hiệu quả vì 2 lý do:
1. Nó chặn đứng dòng tiền “mồ côi”
Bình thường, chúng ta hay có một khoản gọi là “tiền dư”. Kiểu như nhận lương 12 triệu, tính toán chi phí hết 10 triệu, còn dư 2 triệu để trong thẻ “phòng hờ”. Và rồi, 2 triệu đó sẽ bốc hơi vào những bữa nhậu, những món đồ Shopee không tên. Với Zero-Based Budget, 2 triệu đó phải được đặt tên ngay lập tức (ví dụ: chuyển ngay vào quỹ tiết kiệm).
2. Nó cho bạn quyền kiểm soát tối thượng
Bạn không còn thắc mắc “Tiền của mình đi đâu hết rồi?” nữa. Vì chính bạn là người đã ra lệnh cho nó đi đâu ngay từ đầu tháng.
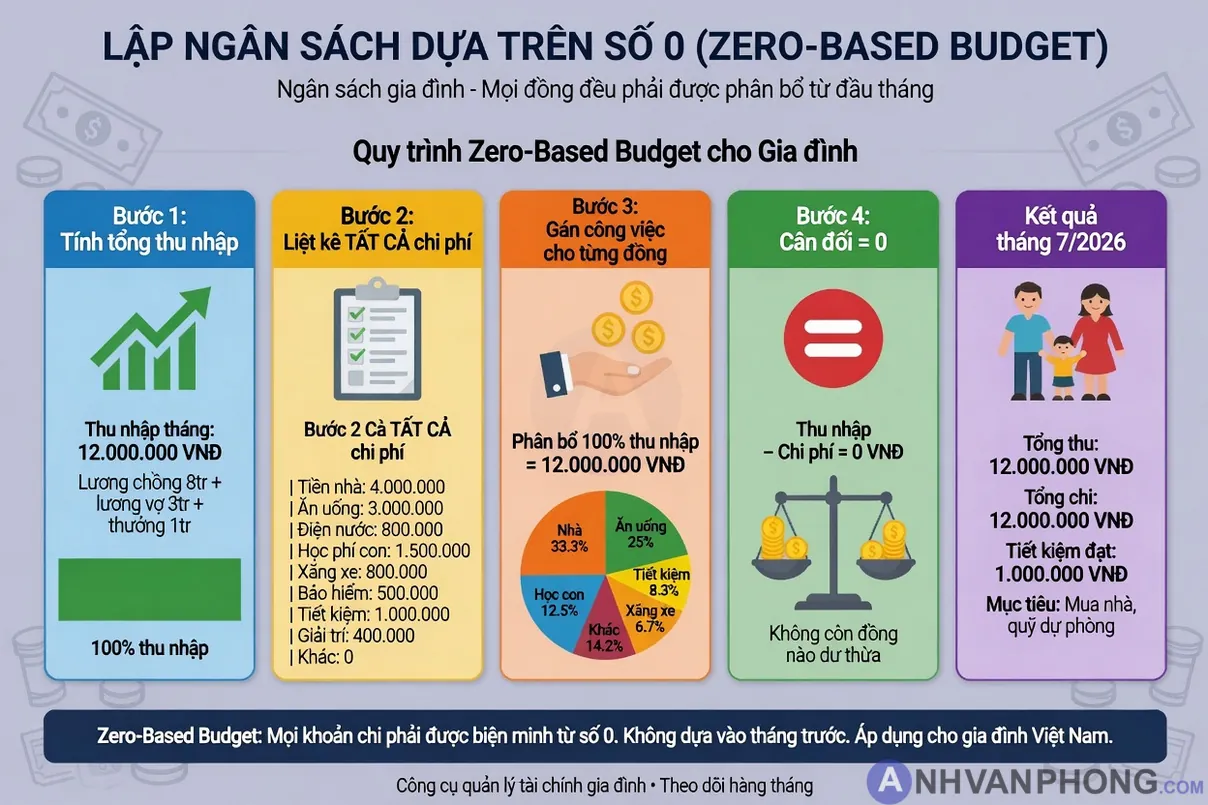
4 Bước thực hành Lập ngân sách dựa trên số 0
Đừng phức tạp hóa vấn đề. Lấy giấy bút hoặc mở Excel ra và làm theo tôi:
Bước 1: Viết xuống tổng thu nhập dự kiến
Ghi tất cả mọi nguồn tiền bạn sẽ nhận được trong tháng tới: Lương cứng, thưởng, làm thêm,…
Ví dụ: Tổng thu nhập = 12.000.000 VNĐ.
Bước 2: Liệt kê các khoản chi (Bắt đầu từ quan trọng nhất)
Hãy liệt kê theo thứ tự ưu tiên:
- Cho biếu/Từ thiện (nếu có).
- Tiết kiệm: Nhớ nguyên tắc “Trả cho mình trước” không? Trích ngay 10-20%.
- Nhu cầu thiết yếu: Tiền nhà, điện nước, ăn uống cơ bản, xăng xe.
- Trả nợ: Nếu có.
- Mong muốn: Cafe, xem phim, mua sắm quần áo.
Đọc thêm: “Trả cho mình trước”: Nguyên tắc vàng biến bạn thành người có của ăn của để.
Bước 3: Thực hiện phép trừ thần thánh
Lấy Tổng thu nhập (Bước 1) trừ đi Tổng chi phí (Bước 2).
- Trường hợp 1: Kết quả là số Âm (-).
Báo động đỏ! Bạn đang tiêu nhiều hơn kiếm. Bạn phải cắt giảm ngay lập tức các khoản ở mục “Mong muốn” (bớt cafe, bớt mua sắm) cho đến khi nó về 0. - Trường hợp 2: Kết quả là số Dương (+).
Đừng vội mừng mà đi ăn mừng nhé. Còn dư 1 triệu? Hãy giao nhiệm vụ cho 1 triệu đó ngay. Bổ sung vào quỹ trả nợ để trả nhanh hơn, hoặc ném vào quỹ đầu tư.
Mục tiêu cuối cùng: Kết quả phải BẰNG 0.
Bước 4: Theo dõi và điều chỉnh
Kế hoạch là tĩnh, cuộc sống là động. Sẽ có lúc tiền điện tăng đột biến, hay xe bị hỏng. Không sao cả! Nếu bạn phải chi thêm 500k sửa xe, hãy cắt bớt 500k ở mục “Mua sắm” hoặc “Ăn vặt” bù sang. Miễn sao tổng thể vẫn cân bằng.
Lời kết từ Anh Văn Phòng
Lập ngân sách dựa trên số 0 thoạt đầu nghe có vẻ gò bó vì bạn phải tính toán từng đồng. Nhưng nghịch lý là: Khi bạn kiểm soát tiền chặt chẽ, bạn mới thực sự tự do. Bạn tự do tiêu xài trong hạn mức đã định mà không cảm thấy tội lỗi. Bạn ngủ ngon vì biết mọi chi phí đã được lo liệu. Bạn hãy thử áp dụng ngay cho lương tháng này nhé!
Tuy nhiên, cuộc đời không chỉ có tiền ăn, tiền nhà hàng tháng. Sẽ có những lúc bạn cần một cục tiền to đùng để: Đi du lịch hè, đóng bảo hiểm nhân thọ cả năm, hay mua một chiếc xe mới. Nếu lấy lương tháng đó ra trả thì chắc chắn “vỡ trận”. Vậy phải làm sao?
Đừng lo, bài viết tiếp theo tôi sẽ giới thiệu cho bạn một “vũ khí bí mật” để xử lý các khoản chi to bự này một cách nhẹ tênh. Đón đọc bài viết: “Quỹ chìm (Sinking Funds) là gì? Cách tiết kiệm cho những khoản chi lớn đã được dự báo”.
Bạn thấy phương pháp lập ngân sách dựa trên số 0 có phù hợp với bản thân mình không? Bạn có nghĩ mình sẽ áp dụng thử ngay tháng tới không? Hãy chia sẻ ở phần bình luận bên dưới nhé!